








في هذا المقال
- ما الذي تعنيه الفئات A وB وC فعليًا؟
- كيفية حساب فئات المخزون وفق تحليل ABC
- 1. اجمع بيانات الاستهلاك وتكلفة الوحدة
- 2. احسب قيمة الاستهلاك السنوي
- 3. رتّب الأصناف من الأعلى إلى الأدنى قيمةً
- 4. احسب حصة كل صنف والحصة التراكمية
- 5. وزّع الأصناف على الفئات وفق قاعدة حدود موثّقة
- مثال حسابي: قد يُستخدم صنف من الفئة C آلاف المرات
- خصّص ضوابط مختلفة لكل فئة
- راعِ أهمية الصنف للإنتاج قبل تغيير سياسة المخزون
- اربط كل فئة من المواد بجدول الإنتاج باستخدام SkyPlanner
- ما الذي تغيّر لدى Eskomatic بفضل وضوح توفر المواد؟
- ابدأ بمجموعة مواد واحدة وحالة نقص فعلية واحدة
يصنّف تحليل ABC للمخزون الأصناف بحسب قيمة استهلاكها السنوي: الكمية التي تستخدمها خلال سنة مضروبة في تكلفة الوحدة. تستأثر أصناف A بالحصة الأكبر من هذه القيمة، تليها أصناف B، ثم تمثل أصناف C الحصة المتبقية. والهدف هو توجيه جهود رقابة المخزون إلى حيث تحقق أكبر أثر مالي.
لكن لدى المصنّع سؤال آخر مهم: أي صنف قد يؤدي نقصه إلى تعطيل تنفيذ طلب؟ فقد يندرج مسمار ربط منخفض التكلفة ضمن الفئة C، ومع ذلك يعطّل عملية تجميع بأكملها. يبيّن لك تحليل ABC أين يتركز الإنفاق، لكنه لا يحدد مهام الإنتاج التي يمكنك البدء بها دون التعرض لخطر نقص المواد.
استخدم هذا التصنيف لوضع سياسات مناسبة للشراء ورقابة المخزون. ثم اربط توفر المواد بجدول الإنتاج باستخدام SkyPlanner APS، كي يحظى المكوّن الرخيص الناقص بالاهتمام عندما يهدد موعد التسليم، لا فقط عندما يكون الإنفاق السنوي عليه مرتفعًا.
ما الذي تعنيه الفئات A وB وC فعليًا؟
في تحليل قيمة الاستهلاك، تعبّر الفئات عن مدى تركّز القيمة المالية، وليس عن الجودة أو هامش الربح أو أولوية الإنتاج.
- أصناف A تمثل الحصة الأولى والأكبر من قيمة الاستهلاك السنوي. وتستحق متابعة دقيقة لدقة أرصدة المخزون والتزامات الشراء والمخزون الزائد.
- أصناف B تمثل الحصة التالية. وعادةً ما يكون تطبيق الضوابط المعتادة والمراجعة المنتظمة أنسب من التعامل مع كل صنف منها كحالة استثنائية.
- أصناف C تمثل الحصة المتبقية والأصغر من قيمة الاستهلاك. وغالبًا ما تكمن فرصة التحسين هنا في تبسيط إجراءات تجديد المخزون والأعمال الإدارية الروتينية، دون تعريض الإنتاج لنقص يمكن تجنبه.
من نقاط الانطلاق الشائعة تخصيص نحو 80% من قيمة الاستهلاك للفئة A، و15% التالية للفئة B، و5% المتبقية للفئة C. هذه حدود تختارها ضمن سياستك، وليست قواعد عامة ثابتة. وقد يختلف التوزيع الفعلي لديك.
توضح فكرة 80/20 المعروفة كيف يمكن أن تتركز القيمة في مجموعة صغيرة نسبيًا من الأصناف. ولا تشترط أن تندرج 20% بالضبط من رموز أصنافك ضمن الفئة A. احسب التوزيع أولًا، بدلًا من فرض عدد أصناف يطابق نمطًا محددًا مسبقًا.
كيفية حساب فئات المخزون وفق تحليل ABC
ابدأ بمجموعة أصناف محددة بوضوح، مثل المواد والمكوّنات المشتراة التي يستخدمها مصنع واحد. واعتمد فترة موحّدة من اثني عشر شهرًا وأساسًا واحدًا للتكلفة. لا تجمع استهلاك المواد الخام والقيمة الكاملة للمنتجات التامة الصنع في ترتيب واحد دون مراعاة التداخل بينهما، فقد يؤدي ذلك إلى احتساب قيمة المادة نفسها مرتين.
1. اجمع بيانات الاستهلاك وتكلفة الوحدة
سجّل لكل رمز صنف الكمية المستهلكة خلال الفترة وتكلفة الوحدة. احرص على تطابق الوحدات: فالكمية المسجلة بالقطع تحتاج إلى تكلفة للقطعة، لا تكلفة للصندوق. واستخدم العملة نفسها وأساس تقييم موحّدًا لجميع الأصناف في القائمة.
يمثل الاستهلاك السابق نقطة انطلاق عملية، لكن تحقّق من أنه يعكس العمل المقبل. فقد تعطي بيانات السنة الماضية صورة مضللة إذا توقف إنتاج منتج، أو أُبرم عقد جديد، أو شهدت السنة فترةً انخفض فيها الاستهلاك بسبب نقص المواد. وإذا استخدمت الاستهلاك السنوي المتوقع بدلًا من ذلك، فوضّح أنه تقديري واعتمده بصورة موحّدة.
2. احسب قيمة الاستهلاك السنوي
قيمة الاستهلاك السنوي = الكمية المستهلكة سنويًا × تكلفة الوحدة
هذه قيمة ما يُستهلك على مدار سنة، وليست رصيد المخزون اليوم. فقد تكون الكمية المتاحة من صنف على الرف قليلة، لكنه يمثل إنفاقًا سنويًا كبيرًا لأنك تجدّد مخزونه باستمرار.
كما أنها ليست سعر البيع ولا إيرادات المبيعات. ففي هذا التحليل لمواد التصنيع، ترتّب الأصناف بحسب تكلفة ما يستهلكه الإنتاج.
3. رتّب الأصناف من الأعلى إلى الأدنى قيمةً
اجمع قيم الاستهلاك السنوي للحصول على الإجمالي، ثم رتّب صفوف الأصناف ترتيبًا تنازليًا. لا تعتمد على سعر الوحدة وحده في الترتيب؛ فقد تتقدم مادة رخيصة تُستهلك بكميات كبيرة جدًا على قطعة مرتفعة التكلفة لا تُستخدم إلا من حين لآخر.
4. احسب حصة كل صنف والحصة التراكمية
حصة الصنف من القيمة = قيمة استهلاكه السنوي ÷ إجمالي قيمة الاستهلاك السنوي × 100%
الحصة التراكمية هي مجموع الحصص حتى الصف الحالي أثناء الانتقال نزولًا في القائمة المرتبة. ويبيّن هذا المجموع أين توضع الحدود بين الفئات.
5. وزّع الأصناف على الفئات وفق قاعدة حدود موثّقة
عند اعتماد سياسة 80/15/5، أضف الأصناف إلى الفئة A حتى تبلغ حصتها التراكمية 80% أو تتجاوزها، ثم إلى الفئة B حتى تبلغ الحصة التراكمية 95% أو تتجاوزها. وتندرج الأصناف المتبقية ضمن الفئة C. أبقِ كل رمز صنف بالكامل ضمن فئة واحدة.
وفق هذه القاعدة، يبقى الصنف الذي يتجاوز الحد ضمن الفئة التي تُضاف إليها الأصناف في تلك المرحلة. فإذا رفع الصنف التالي حصة A من 79% إلى 83%، يظل هذا الصنف في A وتبدأ B من الصف الذي يليه. يمكنك اعتماد قاعدة أخرى متسقة، لكن وثّق قاعدتك حتى يتمكن المحلل التالي من الوصول إلى النتيجة نفسها. وتعامل أيضًا مع الأصناف المتساوية في القيمة وفق قاعدة ثابتة، بدلًا من السماح لتغيّر ترتيب الفرز بإحداث انتقالات غير مفسّرة بين الفئات.
مثال حسابي: قد يُستخدم صنف من الفئة C آلاف المرات
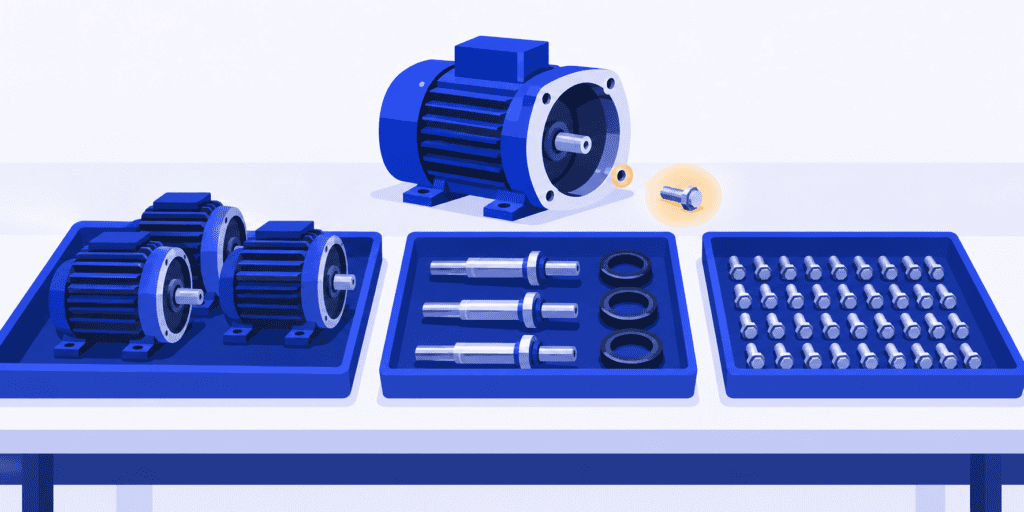
لنفترض أن مصنّعًا يحلل ست مواد مشتراة. الأرقام أدناه توضيحية، وليست نتائج أحد العملاء. يبلغ إجمالي قيمة الاستهلاك السنوي $100,000. والصفوف مرتبة بحسب هذه القيمة، مع إبقاء الصفين المتساويين في القيمة وفق ترتيبهما الأصلي في قائمة الأصناف.
| المادة | الاستهلاك السنوي | تكلفة الوحدة | قيمة الاستهلاك السنوي | الحصة من الإجمالي | الحصة التراكمية | الفئة |
|---|---|---|---|---|---|---|
| المحركات | 200 | $300.00 | $60,000 | 60% | 60% | A |
| الهياكل | 400 | $50.00 | $20,000 | 20% | 80% | A |
| الأعمدة | 600 | $20.00 | $12,000 | 12% | 92% | B |
| موانع التسرب | 6,000 | $0.50 | $3,000 | 3% | 95% | B |
| مسامير الربط | 30,000 | $0.10 | $3,000 | 3% | 98% | C |
| الملصقات | 100,000 | $0.02 | $2,000 | 2% | 100% | C |
بالنسبة إلى الهياكل، تكون العملية الحسابية 400 × $50 = $20,000. وبقسمة هذه القيمة على $100,000 نحصل على حصة قدرها 20%. وبإضافتها إلى حصة المحركات البالغة 60%، تصل الحصة التراكمية إلى 80% وتكتمل الفئة A.
تضيف الأعمدة وموانع التسرب 15%، فتكتمل الفئة B عند حصة تراكمية قدرها 95%. وتمثل مسامير الربط والملصقات نسبة 5% المتبقية، لذا تندرج ضمن الفئة C وفق هذه السياسة.
انتبه إلى ما لا تخبرك به هذه الحسابات. يستهلك المصنّع 30,000 مسمار ربط، لكنها تبقى ضمن C لأن تكلفتها السنوية صغيرة نسبيًا. لا تعني C أن الصنف نادر الاستخدام أو متقادم أو أن نفاده لا يسبب مشكلة. كما لا تعني A أن المحركات ينبغي أن تحصل تلقائيًا على الأولوية في قائمة الأعمال المنتظرة على الآلة.
خصّص ضوابط مختلفة لكل فئة
تظهر فائدة التصنيف عندما يغيّر أسلوب العمل. حدّد لكل فئة سياسة رقابة ومسؤولًا وآلية مراجعة دورية، بدلًا من الاكتفاء بإضافة حرف إلى السجل الرئيسي للصنف.
| الفئة | محور الرقابة العملية | ما ينبغي تجنبه |
|---|---|---|
| A | راجع التزامات الشراء والمخزون الزائد بدقة. وتحقّق بوتيرة متقاربة من دقة أرصدة المخزون حيث تنطوي الأخطاء على مخاطر مالية كبيرة، وتابع تغيّرات الطلب والتكلفة. | شراء مخزون إضافي لمجرد أن الصنف ضمن A، أو خفض مخزونه بشدة إلى حد تصبح معه موثوقية الإمداد غير مضمونة. |
| B | اتبع سياسة موحدة لتجديد المخزون وراجع الحالات الاستثنائية بانتظام؛ وتحقق من الأصناف التي تتغير قيمتها أو أنماط توريدها. | ترك الفئة الوسطى دون إدارة فعلية، بين الرقابة الصارمة على الفئة A والإجراءات البسيطة للفئة C. |
| C | خفّض الجهد المبذول في معاملات المخزون باستخدام أحجام عبوات مناسبة، أو نظام التجديد بحاويتين، أو ترتيبات مع الموردين؛ واحتفظ بمخزون وقائي يكفي لمواجهة مخاطر التوريد الفعلية. | اعتبار انخفاض الإنفاق السنوي مبررًا لتجاهل النقص أو مدة الصلاحية أو اعتماد الإنتاج على الصنف. |
يتوقف تواتر الجرد والفاصل بين مراجعات المشتريات على طبيعة عملك. فالصنف المستقر ذو السجلات الموثوقة يحتاج إلى متابعة تختلف عن صنف تتكرر فيه فروقات المخزون، حتى لو كانا ضمن الفئة نفسها.
وبالمثل، قد يكون طلب كمية أكبر من صنف ضمن الفئة C خيارًا اقتصاديًا إذا قلّل الحاجة إلى تكرار أعمال الشراء والمناولة، لكن ليس إذا كانت المادة ستنتهي صلاحيتها أو تصبح متقادمة. يساعد تحليل ABC على توجيه الاهتمام، لكنه لا يحسب كمية الطلب المثلى أو مخزون الأمان الذي تحتاج إليه.
اتخذ قرار مخزون الأمان بصورة منفصلة. وحدد المخزون الوقائي بناءً على عدم اليقين ومدة تجديد المخزون وعواقب النقص، بدلًا من تطبيق نسبة مخزون واحدة على جميع أصناف الفئات A أو B أو C.
راعِ أهمية الصنف للإنتاج قبل تغيير سياسة المخزون
قبل تخفيف الرقابة على أصناف الفئة C، اسأل عما يحدث عند عدم توفر كل صنف منها. تحقق من وجود بديل معتمد، ومن سرعة وصول إمدادات بديلة، ومن طلبات العملاء التي تعتمد عليه.
أبقِ أهمية الصنف للإنتاج واضحة إلى جانب تصنيفه ضمن ABC. فقد يستدعي نقص مسمار من الفئة C لا بديل معتمد له تدخلًا عاجلًا، وإن لم يكن شراؤه يستدعي مستوى التدقيق نفسه الذي يستدعيه محرك من الفئة A. ولا تحتاج إلى إعادة تصنيفه ضمن الفئة A كي تأخذ هذه المخاطرة في الحسبان.
يمثل تذبذب الطلب بُعدًا آخر مستقلًا. فقد تختلف أنماط استخدام صنفين لهما قيمة الاستهلاك السنوي نفسها اختلافًا كبيرًا: يُستخدم أحدهما بانتظام، بينما يُسحب الآخر من المخزون بكميات كبيرة على فترات متباعدة. تحقق من هذا النمط قبل اعتماد إجراءات التجديد نفسها لكليهما.
تخيّل أن المحركات والهياكل اللازمة لأمر تجميع متوفرة، لكن المسمار المطلوب غير متوفر. من حيث القيمة المالية، تبدو مواد الأمر متوفرة إلى حد كبير. أما من الناحية التشغيلية، فلا يمكن إتمام التجميع دون هذا المكوّن. وقد لا يؤدي بدء العمل مبكرًا إلا إلى وحدات تجميع غير مكتملة، ومناولة إضافية، وقائمة انتظار أخرى تتطلب المتابعة.
السؤال المفيد هنا ليس «إلى أي فئة ينتمي المسمار؟»، بل «متى يمكن تنفيذ هذا الأمر فعليًا، وما الذي يمكن للفريق إنجازه في هذه الأثناء؟»
اربط كل فئة من المواد بجدول الإنتاج باستخدام SkyPlanner
يُدخل SkyPlanner APS توفر المواد في حسابات الجدولة نفسها التي تشمل محطات العمل والورديات وعلاقات الاعتماد بين العمليات والأولويات. وعند تفعيل الجدولة التي تراعي المواد، يأخذ Arcturus المواد المتاحة والتوريدات المتوقع وصولها في الحسبان عند حساب أوقات بدء المهام. ووفقًا لهذه القواعد، لا تُجدول أي مهمة لتبدأ قبل توفر المواد التي تحتاج إليها.
وهكذا يصبح المسمار الناقص قيدًا على الجدولة، لا مجرد بند منخفض القيمة في تقرير المخزون. ويمكنك مراجعة العمليات المخططة ومواعيد إتمامها في عرض Gantt، بدلًا من مقارنة أرصدة المخزون يدويًا بقوائم العمل المنفصلة للآلات. والنتيجة هي تقليل حالات البدء المخطط لها دون توفر المواد اللازمة، والكشف عن مشكلات التسليم في وقت أبكر.
تعبّر مواعيد تسليم أوامر الشراء عن التوفر المتوقع للمواد. ويُحدَّث المخزون عند تأكيد استلام أمر الشراء؛ فالتوريد المتوقع ليس مادة موجودة بالفعل في المخزون. وإذا غيّر المورد الموعد المتوقع، فحدّث المعلومات وأعد حساب الجدول للاطلاع على أثر ذلك في العمل.
تظل أنت من يحدد الأولويات. ويحسب Arcturus تسلسل العمل ضمن القواعد والطاقة الإنتاجية التي تحددها، لتتمكن من تقييم التزامات التسليم المتأثرة بدلًا من نقل كل عملية بنفسك. ولهذا يُعد SkyPlanner مكمّلًا مفيدًا للرقابة وفق تصنيف ABC: يظل الاهتمام المالي موجّهًا إلى موضعه الصحيح، بينما يراعي تقييم جاهزية الإنتاج المكونات التي تحتاج إليها كل مهمة فعليًا.
يتكامل SkyPlanner مع أي نظام ERP أو MES عبر واجهة REST API المفتوحة. ويمكنك الاحتفاظ بالنظام الذي يضم بيانات المشتريات والأصناف، مع ربطه بـجدول إنتاج يراعي توفر المواد.
ما الذي تغيّر لدى Eskomatic بفضل وضوح توفر المواد؟
كانت Eskomatic، المتخصصة في التشغيل الميكانيكي بالتعاقد، تعتمد سابقًا على قوائم عمل تُدار يدويًا إلى حد كبير ضمن بيئة قديمة لنظام ERP ومراقبة الإنتاج. وكان تكوين صورة شاملة يتطلب جهدًا، كما أن عدم وضوح توفر المواد كان يعني أن النقص قد لا يظهر إلا قبيل الموعد المخطط لبدء المهمة.
بعد ربط SkyPlanner بنظام ERP القائم، أصبح لدى الفريق عرض مرئي لقائمة العمل على مخطط Gantt، وجدولة آلية للأحمال، ورؤية أوضح لنقص المواد. وفي قصة تجربتها مع SkyPlanner، أفادت Eskomatic بانخفاض توقفات الإنتاج الناجمة عن نقص المواد، وبزيادة الدقة في تحديد مواعيد التسليم.
توضح هذه التجربة تحسنًا تشغيليًا يتجاوز مجرد التصنيف: إذ يستطيع مخطط الإنتاج رؤية مشكلة المواد في سياق العمل الذي تؤثر فيه. وهذا سبب لربط مراقبة المخزون بالجدولة، بدلًا من توقع أن يكفي تصنيف ABC وحده لضمان التسليم.
ابدأ بمجموعة مواد واحدة وحالة نقص فعلية واحدة
اختر مجموعة مواد محددة بوضوح، واحسب قيم استهلاكها، واتفق على حدود الفئات. طبّق سياسات الرقابة الناتجة، ثم راجع أهمية أصناف الفئة C للإنتاج قبل تبسيط إجراءات تجديد مخزونها. وأعد النظر في التصنيف عند تغير الطلب أو التكاليف أو مزيج المنتجات، وخصّص مراجعة واضحة للأصناف الجديدة والأصناف ذات الاستهلاك الصفري، بدلًا من افتراض أن سجل الاستخدام السابق يروي القصة كاملة.
استخدم تحليل ABC لتوجيه الاهتمام المالي إلى موضعه الصحيح. واستخدم SkyPlanner لتحويل جاهزية المواد والطاقة الإنتاجية إلى خطة يمكن لفريق الإنتاج تنفيذها.
احجز عرضًا توضيحيًا لـSkyPlanner، واستعن خلاله بأمر تجميع حديث تأخر بسبب مكوّن ناقص. أحضر متطلبات المواد وموعد الاستلام المتوقع ومسار الإنتاج، واطّلع على كيفية تأثير النقص في موعدَي البدء والإتمام المخطط لهما إلى جانب بقية أعمالك. وإذا كنت تفضّل الاستكشاف أولًا، فجرّب SkyPlanner ببيانات تجريبية.
Jussi Mäntylä
أخصائي تخطيط الإنتاج، SkyPlanner


